Współpraca z firmami z innych państw wymaga prawidłowego połączenia dwóch kwestii: weryfikacji statusu podatkowego kontrahenta oraz właściwego udokumentowania transakcji. System VIES służy do sprawdzania numerów VAT UE, natomiast KSeF odpowiada za obsługę faktur ustrukturyzowanych. Nie są to rozwiązania zamienne. Samo wystawienie dokumentu w KSeF nie oznacza więc, że weryfikacja kontrahenta UE została przeprowadzona.
KSeF a faktury zagraniczne – co trzeba ustalić?
Samo korzystanie z KSeF nie określa miejsca opodatkowania transakcji. Przy usługach świadczonych na rzecz przedsiębiorców podstawowe znaczenie ma art. 28b ustawy o VAT. Co do zasady miejscem świadczenia jest kraj, w którym usługobiorca posiada siedzibę działalności gospodarczej. Jeżeli ma on stałe miejsce prowadzenia działalności, trzeba dodatkowo ustalić, czy właśnie to miejsce jest związane z daną usługą.
Jeżeli miejscem świadczenia jest inne państwo, usługa może nie podlegać opodatkowaniu VAT w Polsce. Polski podatnik nadal może jednak mieć obowiązek wystawienia faktury. Dlatego przed wystawieniem dokumentu trzeba odpowiedzieć na dwa odrębne pytania:
- gdzie znajduje się miejsce świadczenia?
- czy dana faktura zagraniczna podlega obowiązkowi wystawienia w KSeF?
| Warto wiedzieć To rozróżnienie ma praktyczne znaczenie. Brak polskiego VAT na fakturze nie jest równoznaczny z brakiem obowiązku stosowania KSeF. |
System VIES i weryfikacja kontrahenta z UE
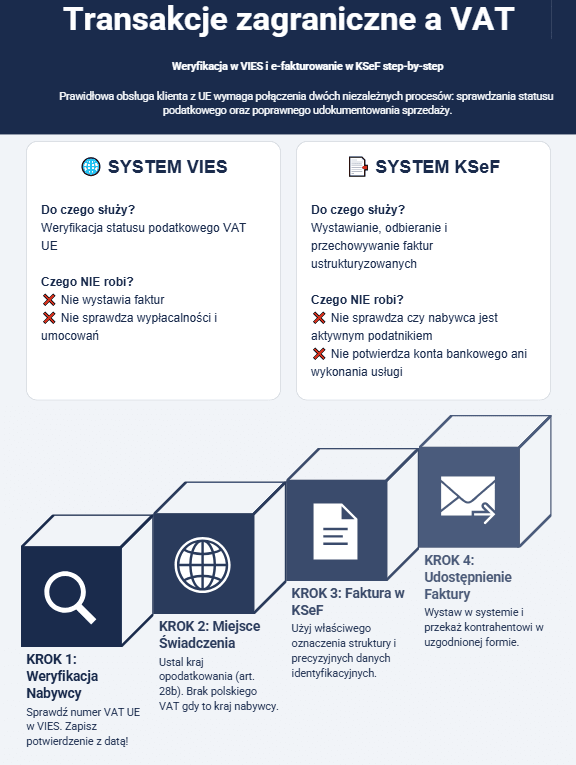
System VIES pozwala sprawdzić, czy wskazany numer VAT UE jest aktywny. Weryfikacja odbywa się za pośrednictwem administracji podatkowych państw członkowskich. Wynik potwierdza określony status podatkowy numeru, ale nie stanowi kompleksowej oceny przedsiębiorcy.
Dlatego przed rozpoczęciem współpracy warto sprawdzić numer VAT UE kontrahenta i zachować potwierdzenie wykonania weryfikacji. Jest to szczególnie ważne wtedy, gdy sposób rozliczenia transakcji zależy od statusu podatkowego nabywcy. Warto również zapisać datę sprawdzenia, ponieważ numer ten może się później zmienić.
VIES nie potwierdza natomiast:
- faktycznego wykonania usługi.
- wypłacalności firmy,
- umocowania osoby kontaktowej,
Pozytywny wynik nie zastępuje więc standardowej kontroli biznesowej. Weryfikacja kontrahenta UE powinna być jednym z elementów procedury, a nie jej jedynym etapem.
KSeF nie zastępuje systemu VIES
KSeF oraz VIES realizują zupełnie inne zadania. Krajowy System e-Faktur służy do:
- wystawiania,
- odbierania,
- przechowywania faktur ustrukturyzowanych,
zgodnie z wymaganiami systemu. VIES służy natomiast do sprawdzenia numeru VAT UE zagranicznego kontrahenta.
Oznacza to, że faktura może zostać prawidłowo przesłana do KSeF, mimo że przedsiębiorca powinien jeszcze niezależnie sprawdzić numer VAT UE nabywcy. KSeF nie potwierdza również rachunku bankowego kontrahenta, jego reprezentacji ani rzeczywistego charakteru transakcji.
| Warto wiedzieć W praktyce proces powinien więc przebiegać w określonej kolejności. Najpierw przedsiębiorca ustala dane nabywcy i jego status VAT, następnie określa miejsce opodatkowania transakcji, a dopiero później przygotowuje dokument zgodnie z zasadami fakturowania. Takie podejście ogranicza ryzyko błędnego zastosowania polskiego VAT. |
Świadczenie usług poza terytorium kraju a KSeF
Szczególną uwagę należy zwrócić na świadczenie usług poza terytorium kraju. Jeżeli polski podatnik świadczy usługę na rzecz przedsiębiorcy z innego państwa, a miejscem świadczenia jest kraj usługobiorcy, czynność nie podlega opodatkowaniu VAT na terytorium Polski.
Na fakturze nie wykazuje się wówczas polskiego podatku. Nie oznacza to jednak, że podatnik nie musi wystawić dokumentu. Jeżeli transakcja znajduje się w zakresie obowiązkowego KSeF, faktura jest wystawiana jako dokument ustrukturyzowany. W przypadku czynności niepodlegających opodatkowaniu VAT w Polsce należy zastosować właściwe oznaczenie w strukturze faktury.
Przy transakcjach zagranicznych trzeba także uwzględnić sposób przekazania dokumentu. Zagraniczny nabywca nie musi korzystać z KSeF w taki sam sposób jak polski podatnik. W określonych przypadkach faktura wystawiona w systemie może zostać udostępniona poza KSeF, np. w uzgodnionej z kontrahentem formie. Dokument powinien wówczas umożliwiać jego weryfikację w systemie.
Fakturowanie zagraniczne w KSeF wymaga poprawnych danych
Przy wystawianiu dokumentów dla zagranicznego nabywcy szczególne znaczenie mają dane identyfikacyjne. Należy prawidłowo wskazać nazwę firmy, adres oraz numer identyfikacyjny właściwy dla danego państwa. Nie należy mechanicznie traktować zagranicznego numeru podatkowego jako polskiego NIP-u z dodanym kodem państwa.
| Warto wiedzieć Znaczenie ma również prawidłowa kwalifikacja transakcji. Inne zasady mogą dotyczyć usług, inne dostaw towarów, a jeszcze inne transakcji rozliczanych w ramach szczególnych procedur, takich jak VAT OSS. Sam fakt, że kontrahent znajduje się poza Polską, nie przesądza więc o sposobie rozliczenia. |
Warto też oddzielić faktury sprzedażowe od zakupowych. KSeF dotyczy przede wszystkim faktur wystawianych przez podmioty objęte polskimi regulacjami. Faktura otrzymana od przedsiębiorcy z innego kraju nie staje się automatycznie dokumentem, który polski nabywca powinien wprowadzić do systemu.
Faktura w KSeF a przekazanie zagranicznemu klientowi
Jeśli chodzi o faktury w KSeF, mogą być one wystawione dla zagranicznego kontrahenta, ale sposób ich przekazywania wymaga dodatkowej uwagi. Jeżeli nabywca nie korzysta z systemu w taki sposób jak krajowy odbiorca, dokument może zostać udostępniony poza KSeF. W takich przypadkach istotne znaczenie mają mechanizmy pozwalające potwierdzić autentyczność i zgodność dokumentu z fakturą znajdującą się w systemie.
Dobre oprogramowanie usprawnia obsługę transakcji
Przy większej liczbie zagranicznych klientów ręczne sprawdzanie danych i przepisywanie ich na kolejne dokumenty szybko staje się źródłem błędów. Dlatego znaczenie ma nie tylko znajomość przepisów, ale również odpowiednie oprogramowanie. Mobilna Faktura pozwala obsługiwać faktury i KSeF z poziomu przeglądarki, a baza kontrahentów korzysta z danych GUS i VIES. Program obsługuje także waluty, języki oraz rozliczenia VAT.
Dobre narzędzie nie zastępuje oczywiście analizy podatkowej, ale może ograniczyć liczbę błędów technicznych i usprawnić codzienną pracę.
Jak prawidłowo obsłużyć transakcję zagraniczną?
Przed wystawieniem dokumentu warto stosować stały schemat. Najpierw należy zweryfikować dane kontrahenta i jego numer VAT UE w VIES. Następnie trzeba ustalić charakter transakcji oraz miejsce świadczenia usług. Dopiero na tej podstawie można określić, czy polski VAT jest należny i jakie informacje powinny znaleźć się na fakturze.
Kolejnym krokiem jest ustalenie, czy dokument obejmuje obowiązek wystawienia w KSeF. Jeżeli tak, faktura powinna zostać przygotowana zgodnie ze strukturą systemu. Przy zagranicznym nabywcy trzeba dodatkowo sprawdzić:
- sposób udostępnienia dokumentu poza KSeF,
- możliwość jego weryfikacji.
KSeF obejmuje proces fakturowania, ale nie zastępuje analizy podatkowej kontrahenta. VIES pozwala potwierdzić status VAT UE, natomiast przepisy o miejscu świadczenia decydują o sposobie rozliczenia podatku. Dopiero połączenie tych elementów pozwala prawidłowo obsłużyć faktury dla kontrahentów zagranicznych i ograniczyć ryzyko błędów w rozliczeniach VAT.