Od 8 lipca 2026 r. przedsiębiorcy muszą znacznie uważniej przyglądać się temu, jak w praktyce funkcjonuje współpraca B2B. Reforma Państwowej Inspekcji Pracy nie zmieniła samej definicji stosunku pracy. Zmieniła natomiast narzędzia, którymi PIP może badać umowy cywilnoprawne oraz kontrakty B2B zastępujące etat.
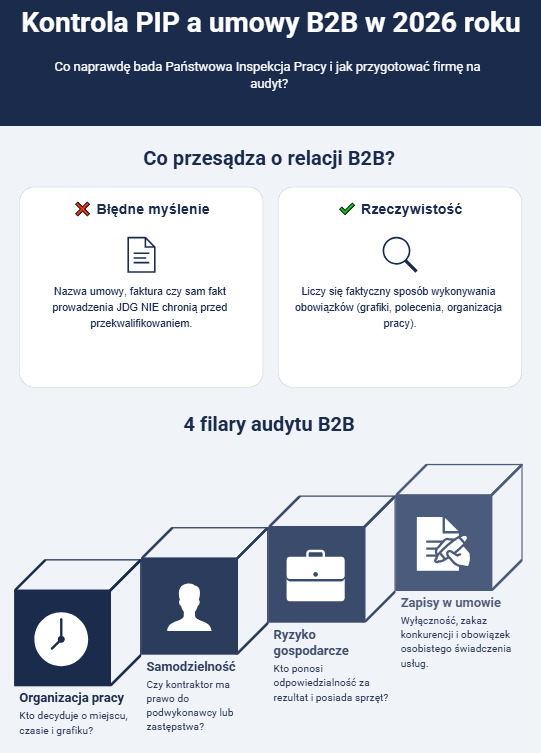
Oznacza to, że sama nazwa dokumentu, fakt prowadzenia działalności gospodarczej czy wystawianie faktur nie przesądzają o charakterze relacji. Znaczenie ma przede wszystkim to, jak dana osoba rzeczywiście wykonuje swoje obowiązki. PIP może analizować dokumentację, sposób organizacji pracy, wydawane polecenia, sposób ustalania grafiku, zasady zgłaszania nieobecności itp.
Audyt umów B2B powinien obejmować także praktykę współpracy
Sam przegląd dokumentów może być niewystarczający. Audyt umów B2B powinien zestawiać treść kontraktu z rzeczywistym sposobem realizacji usług. Jeżeli umowa deklaruje dużą samodzielność, ale w praktyce kontraktor:
- otrzymuje codzienne polecenia, pracuje według grafiku,
- musi uzyskiwać zgodę na każdą nieobecność,
- jest rozliczany podobnie jak etatowy pracownik,
to powstaje rozbieżność. Właśnie takie różnice mogą mieć znaczenie podczas kontroli.
| Warto wiedzieć Przegląd umów B2B warto więc prowadzić według kilku obszarów. Należy sprawdzić, kto organizuje czas i miejsce świadczenia usług, kto decyduje o sposobie realizacji zadań, czy kontraktor może korzystać z podwykonawcy lub zastępstwa oraz czy ponosi rzeczywiste ryzyko gospodarcze. Istotne są także narzędzia pracy, sposób rozliczania wynagrodzenia, odpowiedzialność za rezultat i stopień włączenia wykonawcy w strukturę przedsiębiorstwa. Szczególnej uwagi wymagają klauzule w kontraktach B2B dotyczące wyłączności, zakazu konkurencji, dostępności oraz obowiązku osobistego świadczenia usług. |
Ryzyko zakwestionowania B2B zależy od całego modelu współpracy
Jednym z częstszych błędów jest poszukiwanie pojedynczego zapisu, który miałby „uratować” umowę B2B. W praktyce nie działa to w ten sposób. Nawet dobrze skonstruowany kontrakt nie zabezpieczy firmy, jeśli codzienna organizacja pracy odpowiada zatrudnieniu pracowniczemu. Dotyczy to również samozatrudnienia. Osoba prowadząca działalność gospodarczą może:
- świadczyć usługi na rzecz jednego kontrahenta,
- korzystać z jego sprzętu,
- pracować w jego siedzibie.
Same te okoliczności nie przesądzają o istnieniu stosunku pracy. Problem powstaje wtedy, gdy łączą się z podporządkowaniem, brakiem samodzielności i faktycznym wykonywaniem obowiązków jak pracownik.
Dlatego podczas audytu trzeba sprawdzić również codzienne praktyki menedżerów. Jeżeli kontraktor ma przełożonego, który wydaje mu bieżące polecenia, zatwierdza urlopy, kontroluje godziny rozpoczęcia i zakończenia pracy oraz ocenia go według zasad stosowanych wobec pracowników, zapis o „niezależnym przedsiębiorcy” może mieć niewielkie znaczenie. Podobnie wygląda sytuacja, gdy kontraktor formalnie odpowiada za usługę, lecz w rzeczywistości jest rozliczany przede wszystkim z pozostawania do dyspozycji firmy.
Jak sprawdzić kontrakty przed kontrolą PIP
Praktyczny audyt warto rozpocząć od zebrania aktualnych umów, aneksów, zamówień, faktur, raportów i dokumentacji projektowej. Następnie należy porównać je z rzeczywistym przebiegiem współpracy. Warto przeanalizować również korespondencję oraz procedury obowiązujące w firmie.
Szczególnie ważne jest sprawdzenie, czy kontraktorzy nie są objęci regulaminami dotyczącymi obecności, czasu pracy i nieobecności w sposób identyczny jak pracownicy. Dokumentacja powinna przedstawiać rzeczywisty model współpracy, a nie sposób współpracy przygotowany wyłącznie na potrzeby potencjalnej kontroli.
| Warto wiedzieć Dobrze przeprowadzony audyt B2B powinien odpowiedzieć przede wszystkim na pytanie, czy przedsiębiorca kupuje określoną usługę lub rezultat, czy w praktyce organizuje pracę człowieka podobnie jak pracodawca. W pierwszym przypadku model B2B może zachować swój gospodarczy charakter. W drugim warto rozważyć rzeczywistą zmianę sposobu współpracy albo zmianę podstawy zatrudnienia. Samo przepisanie umowy nie rozwiązuje problemu, jeśli praktyka pozostaje bez zmian. |
PIP i ZUS – dlaczego warto analizować ryzyko szerzej
Kontrola PIP może mieć znaczenie również dla dalszych rozliczeń przedsiębiorcy. Zakwestionowanie charakteru współpracy może powodować konieczność przeanalizowania skutków związanych między innymi z prawami pracowniczymi oraz składkami ZUS. Reforma zakłada także większą wymianę danych między PIP, ZUS i KAS, co zwiększa znaczenie spójności dokumentacji oraz rzeczywistego modelu współpracy. Nie oznacza to jednak automatycznego przekwalifikowania każdego kontraktu B2B ani automatycznej decyzji podatkowej. Każdy przypadek wymaga odrębnej analizy.
Ważną zmianą jest również możliwość uzyskania indywidualnej interpretacji Głównego Inspektora Pracy dotyczącej tego, czy przedstawiony stosunek prawny stanowi stosunek pracy. Wniosek może dotyczyć istniejącego stanu faktycznego albo planowanej współpracy. Warunkiem ochronnego charakteru interpretacji jest jednak zgodność rzeczywistego sposobu działania z dokładnie opisanym we wniosku modelem.
Jak przygotować firmę do kontroli PIP?
Przygotowanie firmy nie powinno polegać na tworzeniu dokumentów dopiero po otrzymaniu zawiadomienia. Znacznie bezpieczniejsze jest wcześniejsze uporządkowanie kontraktów i procedur. Należy ustalić:
- kto odpowiada za kontakt z inspektorem,
- gdzie znajdują się dokumenty dotyczące współpracy,
- czy informacje zawarte w umowach, fakturach i systemach firmowych są ze sobą zgodne.
Po rozpoczęciu kontroli nie należy antydatować dokumentów, usuwać korespondencji ani tworzyć pozornych procedur. Takie działania mogą dodatkowo podważać wiarygodność firmy.
Warto pamiętać, że nowe przepisy nie oznaczają zakazu stosowania modelu B2B. Ich znaczenie polega przede wszystkim na skuteczniejszym egzekwowaniu przepisów w sytuacjach, w których kontrakt cywilnoprawny faktycznie zastępuje zatrudnienie pracownicze. Celem audytu nie powinno więc być sztuczne „upiększenie” umów. Chodzi o wykrycie miejsc, w których dokumentacja i praktyka przestały odpowiadać rzeczywistemu modelowi biznesowemu.
Dobre oprogramowanie również ogranicza chaos w firmie
Prowadzenie działalności i obsługa kontraktów B2B wymaga także sprawnego zarządzania dokumentacją finansową. Przedsiębiorcy mogą korzystać z narzędzi takich jak Mobilna Faktura, która umożliwia wystawianie i odbieranie faktur, obsługę KSeF, zarządzanie bazą kontrahentów oraz elektroniczną archiwizację dokumentów.
Program działa online, również na urządzeniach mobilnych, dzięki czemu dokumentacja może być dostępna bezpośrednio podczas pracy z klientami. Dobre oprogramowanie nie zastąpi audytu prawnego, ale ogranicza chaos administracyjny i ułatwia zachowanie spójności dokumentacji.
B2B a kontrola PIP – audyt jako element zarządzania ryzykiem
W 2026 r. przegląd umów B2B powinien być traktowany nie jako jednorazowa czynność prawna, lecz jako element zarządzania ryzykiem zatrudnienia. Szczególnie istotne jest regularne sprawdzanie, czy sposób wykonywania usług nadal odpowiada założeniom przyjętym w kontrakcie. Jeżeli przez lata zmieniały się obowiązki, zakres odpowiedzialności, sposób raportowania czy organizacja pracy, aktualna umowa może nie odzwierciedlać rzeczywistej współpracy.
Najważniejszym celem audytu nie jest więc znalezienie formalnego zapisu, który pozwoli ominąć kontrolę. Chodzi o ustalenie, czy kontrakt B2B rzeczywiście opisuje relację dwóch niezależnych przedsiębiorców. Jeżeli tak jest, warto zadbać o spójną dokumentację i konsekwentne stosowanie przyjętych zasad. Jeżeli natomiast dominują cechy stosunku pracy, wcześniejsze wykrycie problemu daje firmie możliwość uporządkowania modelu współpracy, zanim zakwestionuje go PIP, a konsekwencje trzeba będzie analizować również z perspektywy praw pracowniczych i składek ZUS.