Emil Zelma
Odliczenie VAT od samochodu spalinowego może w najbliższych latach przejść istotne zmiany. Komisja Europejska analizuje rozwiązania, które mogą ograniczyć preferencje podatkowe dla aut z silnikiem spalinowym i mocniej powiązać VAT z emisyjnością pojazdu. Na razie obowiązują dotychczasowe zasady, ale przedsiębiorcy posiadający samochody firmowe lub planujący zakup albo leasing powinni śledzić prace nad zmianami VAT 2027.
Spis treści
ukryj
Czy obecnie można odliczyć VAT od samochodu spalinowego?
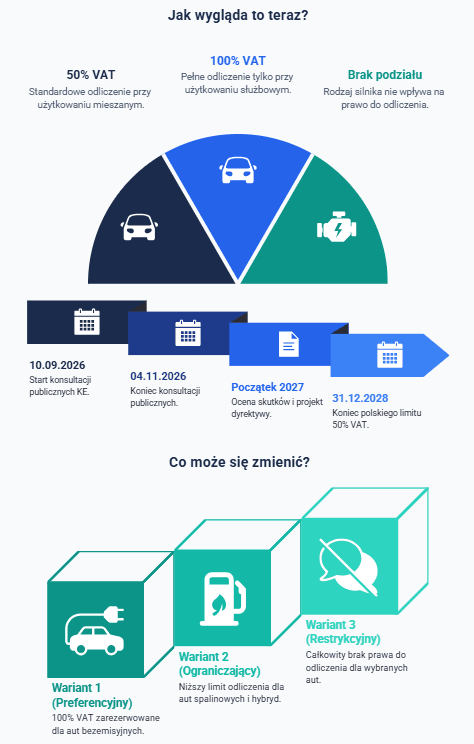
Na razie odliczenie VAT od wydatków na samochód spalinowy nadal może być rozliczane na zasadach ogólnych. Obowiązujące w Polsce przepisy nie uzależniają prawa do odliczenia podatku od rodzaju napędu. Dla przedsiębiorcy znaczenie ma przede wszystkim sposób wykorzystywania pojazdu. Przy użytkowaniu mieszanym standardowo można odliczyć 50% VAT od wydatków związanych z samochodem. Pełne odliczenie VAT jest natomiast możliwe, gdy samochód jest wykorzystywany wyłącznie do działalności gospodarczej i podatnik spełni warunki określone w ustawie o VAT.
| Warto wiedzieć Dotyczy to nie tylko zakupu pojazdu. Zasady obejmują również wydatki związane z leasingiem, najmem, paliwem, naprawami, częściami czy bieżącą eksploatacją. Samochód benzynowy, diesel, hybryda oraz samochód elektryczny nie są obecnie różnicowane wyłącznie ze względu na napęd. Dlatego informacje sugerujące, że już teraz obowiązuje koniec z odliczeniem VAT od samochodów spalinowych, są przedwczesne. |
Komisja Europejska analizuje zmianę zasad VAT
Sytuacja może jednak zmienić się w kolejnych latach. 10 września 2026 r. Komisja Europejska rozpoczęła konsultacje publiczne dotyczące inicjatywy „Circular VAT”. Jednym z analizowanych obszarów jest system odliczania VAT od samochodów osobowych wykorzystywanych w działalności gospodarczej. Kierunek prac wiąże się z szerszą polityką wspierania gospodarki o obiegu zamkniętym oraz ograniczania emisji.
W dokumentach KE pojawia się możliwość wykorzystania systemu podatkowego do przyspieszenia transformacji flot. W praktyce oznaczałoby to powiązanie preferencji podatkowych z rodzajem napędu. Rozważany jest wariant, w którym pełne odliczenie VAT mogłoby być dostępne przede wszystkim dla samochodów bezemisyjnych, podczas gdy w przypadku pozostałych pojazdów odliczenie zostałoby ograniczone. W najbardziej restrykcyjnym scenariuszu prawo do odliczenia VAT od części samochodów konwencjonalnych przestanie obowiązywać.
| Warto wiedzieć Nie jest to jednak projekt przyjętej dyrektywy VAT. Na obecnym etapie mówimy o konsultacjach i analizie skutków potencjalnej reformy. KE nie przesądziła jeszcze o ostatecznym modelu zmian ani o tym, kiedy i w jakim zakresie zostałyby one wdrożone w państwach UE. |
Zmiana dyrektywy VAT może wpłynąć na auta firmowe
Potencjalna zmiana ma znaczenie przede wszystkim dlatego, że obecny system opiera się na innym kryterium. Dzisiaj przedsiębiorca może odliczyć VAT od samochodu wykorzystywanego wyłącznie w działalności, jeżeli spełnia wymagania formalne i faktyczne. Rodzaj napędu nie odbiera mu automatycznie prawa do pełnego odliczenia. Zmiana dyrektywy VAT na auta firmowe mogłaby natomiast wprowadzić dodatkowy warunek związany z emisją lub rodzajem napędu.
To istotna różnica dla przedsiębiorców planujących zakup lub leasing. Wartość podatku możliwego do odliczenia jest bowiem częścią ekonomicznego kosztu samochodu. Jeżeli w przyszłości odliczenie VAT od samochodów firmowych będzie zależeć od rodzaju napędu, kalkulacja kosztów flotowych musiałaby uwzględniać nie tylko cenę auta, ratę leasingową, paliwo i serwis. Istotnym elementem stałby się również przyszły status podatkowy konkretnego pojazdu.
Auta służbowe VAT 2027 – co może się zmienić?
Określenie „auta służbowe VAT 2027” należy obecnie traktować jako opis możliwego kierunku zmian, a nie nazwę obowiązującej regulacji. Konsultacje Circular VAT mają zakończyć się 4 listopada 2026 r., natomiast ocena skutków inicjatywy nastąpi na początku 2027 r. Dopiero później Komisja może przygotować konkretną propozycję zmian w unijnej dyrektywie VAT.
Dlatego przedsiębiorca nie powinien już dziś rozliczać samochodu według zasad, które dopiero mogą zostać wprowadzone. Obecne odliczenia VAT nadal wynikają z obowiązujących przepisów krajowych. Jednocześnie firmy posiadające większe floty powinny uwzględniać ryzyko regulacyjne przy planowaniu inwestycji na kilka lat.
Szczególne znaczenie może mieć to dla przedsiębiorstw, które regularnie wymieniają samochody. Decyzja podjęta w 2026 r. może mieć konsekwencje podatkowe przez cały okres leasingu albo użytkowania pojazdu. Właśnie dlatego monitoring zmian unijnych powinien być elementem planowania podatkowego, a nie dopiero reakcją na uchwalone przepisy.
Co z obecnym limitem 50% odliczenia VAT?
W Polsce podstawową zasadą dotyczącą samochodów wykorzystywanych zarówno służbowo, jak i prywatnie pozostaje 50% odliczenia VAT od wydatków związanych z pojazdem. Jeżeli samochód jest wykorzystywany wyłącznie do działalności gospodarczej, możliwe jest pełne odliczenie po spełnieniu ustawowych warunków, w tym odpowiedniej organizacji użytkowania i wymaganej dokumentacji.
Polska ma jednocześnie zgodę UE na stosowanie szczególnego mechanizmu ograniczenia odliczenia do 50% do 31 grudnia 2028 r. Nie oznacza to jednak, że zasady muszą pozostać niezmienione do tej daty. Ewentualna zmiana unijnej dyrektywy VAT mogłaby wcześniej wpłynąć na krajowy system.
| Warto wiedzieć W praktyce przedsiębiorca powinien więc rozdzielić dwie kwestie: obowiązujące dziś przepisy oraz potencjalne zmiany podatkowe. Obecnie samochód spalinowy może nadal korzystać z prawa do odliczenia VAT. Nie ma również zasady, zgodnie z którą samochód elektryczny automatycznie daje pełne odliczenie. O wyniku nadal decyduje przede wszystkim sposób wykorzystania pojazdu i spełnienie warunków ustawowych. |
Jak przedsiębiorca powinien przygotować się na zmiany?
Największym błędem byłoby podejmowanie decyzji wyłącznie na podstawie medialnych zapowiedzi. Komisja Europejska analizuje obecnie kwestię odliczenia VAT od aut spalinowych jako element szerszej reformy. Dopóki nie powstanie i nie zostanie przyjęty konkretny projekt zmian, przedsiębiorca powinien stosować obecne zasady rozliczania VAT.
Nie oznacza to jednak, że temat można całkowicie ignorować. Przy planowaniu zakupu samochodu, leasingu lub wymiany flot warto przeanalizować kilka scenariuszy. Szczególnie istotne są przewidywany okres użytkowania, wartość pojazdu, wysokość VAT, sposób wykorzystywania samochodu oraz możliwość zmiany zasad odliczenia w przyszłości. Przy większej flocie nawet częściowe ograniczenie prawa do odliczenia może przełożyć się na znaczące kwoty.
Ważna jest również dokumentacja. Jeżeli przedsiębiorca korzysta z pełnego odliczenia VAT, powinien prawidłowo udokumentować wykorzystywanie samochodu wyłącznie do działalności gospodarczej. Przyszłe zmiany nie powinny przesłaniać obecnych obowiązków podatkowych.
Oprogramowanie także pomaga uporządkować rozliczenia
Biznesowi łatwiej reagować na zmiany podatkowe, gdy bieżące procesy finansowe są uporządkowane. Dobrym przykładem jest Mobilna Faktura, która pozwala wystawiać faktury online i wspiera przedsiębiorcę w codziennej obsłudze dokumentów. System oferuje również materiały dotyczące fakturowania, KSeF i JPK VAT. W praktyce prowadzenie biznesu ułatwiają nie tylko jasne przepisy, lecz także odpowiednie oprogramowanie, które ogranicza czas poświęcany na dokumentację i pozwala sprawniej kontrolować rozliczenia.
Zmiany VAT 2027 to na razie kierunek, nie obowiązujące prawo
Planowane zmiany mogą mieć duże znaczenie dla rynku firmowych samochodów, ale ich ostateczny kształt pozostaje otwarty. Komisja Europejska analizuje możliwość stopniowego ograniczania korzyści podatkowych związanych z pojazdami konwencjonalnymi. Nie oznacza to jednak, że odliczenie VAT od samochodów spalinowych zostało już zniesione albo ograniczone.
Dla przedsiębiorcy najważniejsze jest obecnie prawidłowe stosowanie obowiązujących regulacji oraz obserwowanie procesu legislacyjnego. Jeżeli w przyszłości zostanie przyjęte ograniczenie prawa do odliczenia VAT dla samochodów z silnikiem spalinowym, konsekwencje obejmą nie tylko podatkowy koszt zakupu lub leasingu. Mogą również wpłynąć na politykę flotową, wybór form finansowania i całkowity koszt użytkowania samochodu firmowego.